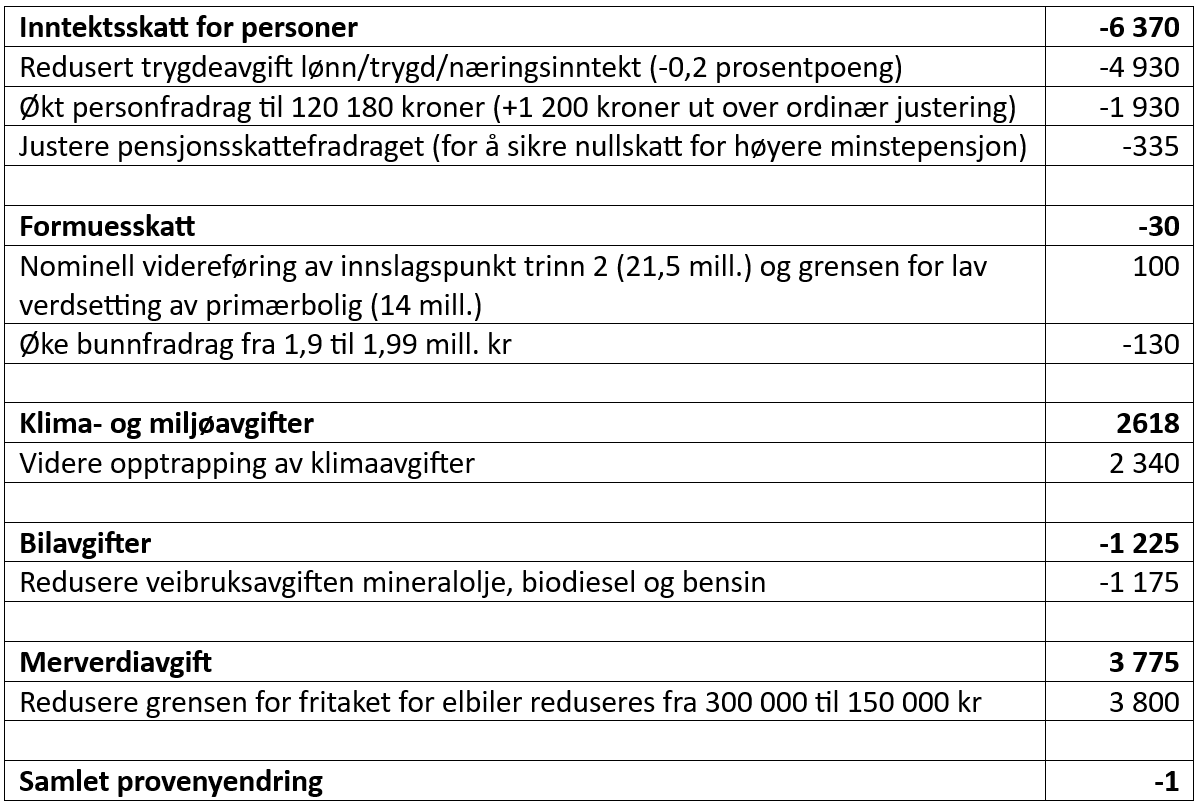
I regjeringens skatteopplegg for 2027 reduseres inntektsskatten for personer med 6,4 milliarder kroner. Dette finansieres først og fremst med økte klimaavgifter og økt merverdiavgift på elbiler.
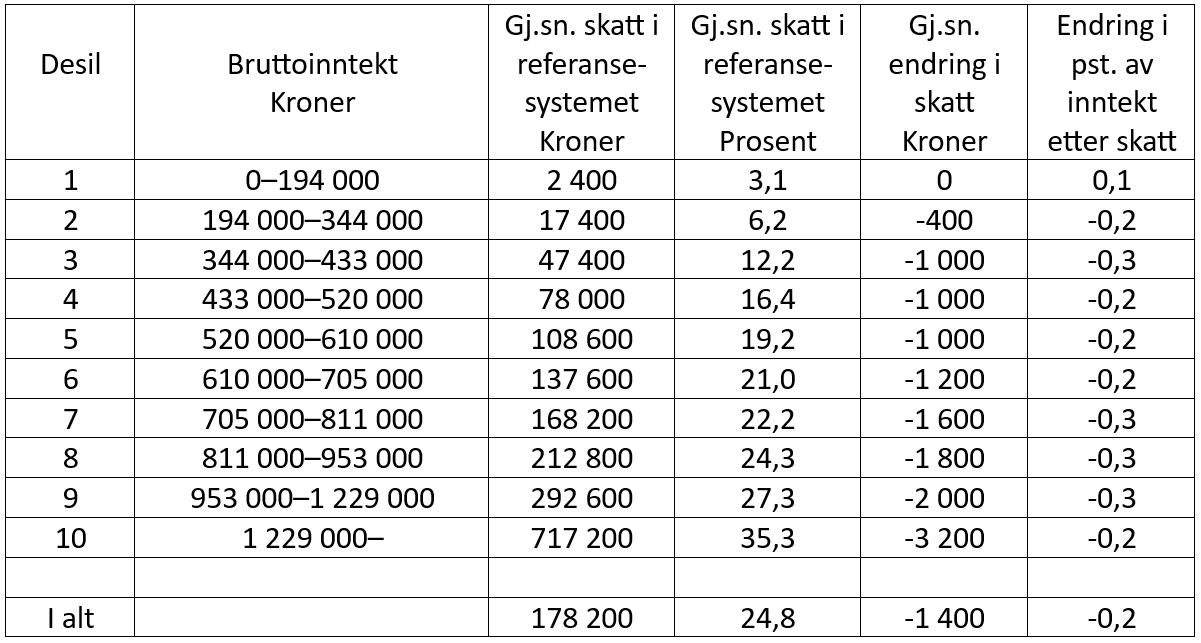
Inntektsskattelettelsene treffer alle, lettelsene er om lag like målt i prosent av inntekt etter skatt, men målt i kroner får de med inntekt over 1 million kroner dobbelt eller tredobbelt så høy skattelette som det store flertallet av lønnstakere. De får en tusenlapp i lettelse.
– Redusert skatt på inntekt finansiert av økte klima-, miljø og forbruksskatter er et riktig grep. Samlet sett må vi imidlertid ta hensyn til det framtidige finansieringsbehovet for offentlige velferdstjenester. Og ikke minst må fordelingsprofilen i endringene være bedre enn det regjeringen legger opp til i sitt forslag til skatteopplegg for 2027, sier sjeføkonom i Unio, Marit Linnea Gjelsvik.
Regjeringen presenterer skatteopplegget som et steg i retning av en helhetlig skattereform i samsvar med Skattekommisjonens forslag. Endringer i kapitalbeskatningen må imidlertid avvente Stortingets behandling av den kommende stortingsmeldingen om skattereform.
Når en vurderer endringene fra 2026 til 2027 må en se hvor mye mer eller mindre en endring er i et 2027-skattesystem som har justert innslagspunkt og bunnfradrag mv. i tråd med økte lønninger som anslås til 4 pst.
De viktigste endringene er:
• Størst skattelette gis gjennom en reduksjon i trygdeavgiften (som betales av bruttoinntekt) på nesten 5 mrd. kroner. Avgiften reduseres med 0,2 pst for både lønn, trygd og næringsinntekt. Reduksjonen gir en tilsvarende reduksjon i marginalskatten. Trygdeavgiften for pensjonsinntekt reduseres imidlertid ikke.
• Personfradraget økes med 1 200 kroner ut over ordinær justering. Personfradraget gis i nettoinntekt (alminnelig inntekt) og bidrar til bedre fordelingsprofil i skatteopplegget (men som mer enn motvirkes av reduksjonen i trygdeavgiften).
• Det er små endringer i formueskatten, bunnfradraget økes med noe mer enn lønnsjustering fra 1,9 til 1,99 mill. kr. Dette finansieres av at innslagspunktet for trinn 2 i formuesskatten videreføres på samme kronenivå, og at det samme gjøres for grensen for lav verdsetting av bolig. Regjeringen har ikke benyttet anledningen til å tett hull i formuesskatten, her venter en på en større omlegging hvor utvidede grunnlag kan brukes til å redusere satsene i formuesskatten.
• Klimaavgiftene trappes videre opp i tråd med Stortingets tidligere vedtak, dette gir økt inntekter på 2,3 mrd. kroner. Halvparten av dette brukes på å redusere veibruksavgiften på alle typer drivstoff. Mao halveres klimaeffekten av dette tiltaket slik vi har sett i tidligere budsjettrunder.
• I tråd med anmodning fra Stortinget reduseres fritaket for momsfritak for elbiler, innslagspunktet reduseres fra 300 000 i år til 150 000 i 2027.
Viktigste provenyvirkninger av skatteopplegget for 2027
Fordelingsvirkninger av skatteopplegget 2027